Die Steuerregeln für Incentive-Reisen entscheiden sich zuerst am Zweck: Nur wenn die Reise betrieblich veranlasst, notwendig und klar dokumentiert ist, kommen Abzüge überhaupt in Betracht. Planen Sie deshalb die Agenda so, dass der geschäftliche Anteil erkennbar im Vordergrund steht, und trennen Sie Mahlzeiten, Begleitpersonen, private Umwege und Unterhaltung sauber ab. Für die Praxis heißt das: Prüfen Sie vor der Buchung, welche Programmpunkte den Leistungsbezug stützen, welche Kosten nur teilweise abziehbar sind und welche Belege Sie von Anfang an sichern müssen.
Das Wichtigste in Kürze
- Der überwiegende betriebliche Zweck muss klar erkennbar sein, damit die Reise als betrieblich veranlasst gilt. Freizeit, Sightseeing und Entspannung dürfen den Gesamtcharakter nicht bestimmen.
- Ein Mindestmaß an betrieblicher Aktivität ist nötig, wenn Reise- und Unterkunftskosten abziehbar bleiben sollen. Maßgeblich ist, dass geschäftliche Aktivitäten den Schwerpunkt der geplanten Arbeitszeit bilden.
- Der Leistungsbezug muss an objektive, vordefinierte Ziele gekoppelt sein. Genannt werden etwa vierteljährliche Verkaufsziele oder der Abschluss einer neuen Zertifizierung.
- Bei Bewirtungskosten gilt die 50-%-Regel, während Aufmerksamkeiten und Repräsentationskosten wie Tickets für eine Vorstellung oder organisierte Sightseeing-Touren in der Regel nicht abzugsfähig sind.
- Belege und Reisepläne müssen vollständig sein. Für Unterkunftskosten und jede einzelne Geschäftsausgabe über 75 Euro sollen Betrag, Zeit, Ort und geschäftlicher Zweck nachvollziehbar festgehalten werden.
- Begleitpersonen, internationale Reisen, private Umwege, unangemessene oder übertriebene Kosten sowie Nicht abzugsfähige Geschenke und Unterhaltung brauchen besondere Prüfung. Bei internationalen Incentive-Reisen gilt: bis sieben Tage sind Kosten in der Regel vollständig abzugsfähig, darüber hinaus ist die Aufteilung zwischen geschäftlicher und privater Zeit relevant.
Das Kriterium "betrieblich veranlasst" und "notwendig"
Bevor wir ins Detail gehen, ist der Kern der Abzugsfähigkeit jeglicher Betriebsausgaben, einschließlich Reisen, dass sie sowohl "betrieblich veranlasst" als auch "notwendig" sein müssen. "Betrieblich veranlasst" bedeutet, dass die Ausgabe im Zusammenhang mit der Geschäftstätigkeit steht und üblich in Ihrer Branche ist. "Notwendig" bedeutet, dass sie hilfreich und angemessen für Ihr Unternehmen ist, die Leistung fördert oder Kernabläufe unterstützt. Wenn die Reise dieses grundlegende Kriterium nicht erfüllt, ist keine andere Regel von Bedeutung.
Die größte Herausforderung für Führungskräfte besteht darin, zu beweisen, dass eine Reise mit exotischen Reisezielen und Freizeit wirklich notwendig für den Geschäftsbetrieb ist und nicht einfach ein sachbezogener Vorteil, der der Lohnsteuer unterliegt.
1. Erfordernis eines überwiegenden betrieblichen Zwecks
Der überwiegende betriebliche Zweck liegt vor, wenn die Reise klar geschäftlich geprägt ist und der betriebliche Anlass im Vordergrund steht.
Nur dann lässt sich die Reise steuerlich als betrieblich veranlasst einordnen.
Gruppenformat: die ganze Reise als Geschäftsreise
Ideal für: wenn der betriebliche Anlass im Vordergrund stehen soll
So setzen Sie es um: Stellen Sie den geschäftlichen Zweck der Reise klar heraus. Halten Sie fest, warum die Reise betrieblich veranlasst ist. Der private Anteil darf den Gesamtcharakter nicht bestimmen.
Vergleich der 10 Steuerregeln für Incentive-Reisen
| Steuerregel | Anforderung | Schwierigkeitsgrad | Dokumentation erforderlich | Kostenabzug möglich |
|---|---|---|---|---|
| Betriebliche Veranlassung | Klare Geschäftsbeziehung nachweisen | Mittel | Ja, Verträge und Nachweise | Ja, vollständig |
| Überwiegender betrieblicher Zweck | Min. 51 % beruflicher Fokus | Hoch | Ja, detaillierte Programmpläne | Ja, anteilig |
| Mindestmaß an betrieblicher Aktivität | Konkrete geschäftliche Tätigkeiten | Mittel | Ja, Tagesablaufpläne | Ja, vollständig |
| Leistungsbezug herstellen | Verbindung zu Leistung des Mitarbeiters | Hoch | Ja, Leistungskriterien | Ja, eingeschränkt |
| 50-%-Regel Bewirtungskosten | Nur 50 % der Verpflegungskosten abziehbar | Niedrig | Ja, Rechnungen und Belege | Ja, 50 % des Betrags |
| Belegpflicht für Ausgaben | Vollständige Nachweise aller Kosten | Niedrig | Ja, alle Quittungen und Rechnungen | Ja, bei Nachweis |
Damit die Gesamtkosten der Reise potenziell abzugsfähig sind, muss der Hauptzweck der Reise geschäftlich sein. Dies wird oft danach beurteilt, wie viel Zeit für Aktivitäten wie Schulungen, Strategie-Meetings, Besprechungen oder berufliche Weiterbildung im Vergleich zur Zeit für Freizeit, Sightseeing oder Entspannung aufgewendet wird.
Praktische Anwendung: Die Agenda muss zeigen, dass die geschäftliche Komponente der dominierende Faktor ist. Wenn die Reise 7 Tage dauert und 5 dieser Tage intensiv für strukturierte Geschäftsaktivitäten (Abende ausgenommen) genutzt werden, ist das Kriterium des überwiegenden Zwecks in der Regel erfüllt. Ist die Geschäftsaktivität nur beiläufig zur Urlaubsreise, sind keine Reisekosten (Transport und Unterkunft) abzugsfähig.
2. Mindestmaß an betrieblicher Aktivität
Ein erhebliches betriebliches Engagement liegt vor, wenn geschäftliche Aktivitäten einen großen Teil der geplanten Arbeitszeit ausmachen.
Dieser Nachweis ist entscheidend für den Abzug der Kosten für Reise und Unterkunft der Mitarbeiter.
Gruppenformat: geplante Arbeitszeit der Reise
Ideal für: wenn der Abzug von Reise- und Unterkunftskosten gestützt werden soll
So setzen Sie es um: Prüfen Sie, ob die geschäftlichen Aktivitäten den Schwerpunkt der Reise bilden. Der allgemein anerkannte Richtwert unter Steuerfachleuten liegt bei 60 % oder mehr der gesamten geplanten Arbeitszeit. Das Finanzamt schreibt zwar keinen spezifischen Prozentsatz vor, aber dieser Wert ist der Maßstab, an dem sich die Planung orientiert.
3. Leistungsbezug herstellen
Der Leistungsbezug liegt vor, wenn der Anreiz ausdrücklich an objektive, vordefinierte Leistungsziele gekoppelt ist.
So wird die Ausgabe von einem allgemeinen Mitarbeiterbenefit zu einem leistungsbezogenen Geschäftsinstrument.
Gruppenformat: leistungsorientierte Reise
Ideal für: wenn die Reise als Belohnung für messbare Ziele dienen soll
So setzen Sie es um: Binden Sie den Anreiz an klare Leistungsziele wie das Erreichen bestimmter vierteljährlicher Verkaufsziele oder den Abschluss einer neuen Zertifizierung. Dokumentieren Sie den direkten Zusammenhang zwischen Zielerreichung und Reise. Halten Sie fest, wie die Reise als Belohnungssystem die zukünftige Produktivität und Leistung steigert.
4. Die 50-%-Regel für Bewirtungskosten
Hinweis zu Aufmerksamkeiten: Nach jüngsten Steuerrechtsänderungen sind Ausgaben, die traditionell als "Aufmerksamkeiten" oder "Repräsentationskosten" gelten (z. B. Tickets für eine Vorstellung, organisierte Sightseeing-Touren), in der Regel nicht abzugsfähig, selbst wenn sie während der Incentive-Reise anfallen.
Mahlzeiten während einer Geschäftsreise sind in der Regel nur zu 50 % abzugsfähig.
Ausgaben, die als Aufmerksamkeiten oder Repräsentationskosten gelten, sind in der Regel nicht abzugsfähig, auch wenn sie während der Incentive-Reise anfallen.
Gruppenformat: Mahlzeiten und Repräsentationskosten während der Reise
Ideal für: wenn Bewirtungskosten steuerlich richtig eingeordnet werden sollen
So setzen Sie es um: Behandeln Sie Mahlzeiten während der Geschäftsreise mit der 50-%-Regel. Wenden Sie diese Begrenzung auf Mahlzeiten an, die direkt mit der Geschäftsfunktion zusammenhängen, etwa während obligatorischer Besprechungen, Strategiesitzungen oder formeller Networking-Veranstaltungen. Rechnen Sie Tickets für eine Vorstellung oder organisierte Sightseeing-Touren nicht als abzugsfähige Kosten an.
5. Belegpflicht für Ausgaben
Eine akribische Buchführung ist Pflicht, nicht optional.
Belege und Reisepläne müssen die Ausgabe nachvollziehbar machen und die Compliance stützen.
Gruppenformat: Belege und Reisepläne
Ideal für: wenn Ausgaben sauber nachgewiesen werden müssen
So setzen Sie es um: Bewahren Sie für alle Unterkunftskosten und für jede einzelne Geschäftsausgabe über 75 Euro Belege auf. Halten Sie auf den Belegen Betrag, Zeit, Ort und geschäftlichen Zweck fest. Führen Sie Tagesabläufe mit Start- und Endzeiten sowie den Themen aller Geschäftsbesprechungen. Digitale Belege und organisierte Spesenabrechnungssysteme sind dafür entscheidend.
6. Separate Behandlung von Ehegatten- und Begleitpersonenkosten
Kosten für Ehegatten, Lebenspartner oder Familienmitglieder sind nicht abzugsfähig, wenn kein tatsächlicher geschäftlicher Grund vorliegt.
Nur wenn die begleitende Person für die Erfüllung der geschäftlichen Aufgaben erforderlich ist, kann ein Abzug in Betracht kommen.
Gruppenformat: Reise mit Begleitperson
Ideal für: wenn Angehörige mitreisen
So setzen Sie es um: Prüfen Sie vorab, ob die Begleitperson einen echten geschäftlichen Grund hat. Eine Begleitung, die nur hilfreich oder gesellschaftlich vorteilhaft ist, reicht nicht aus. Das Unternehmen muss nachweisen können, dass die Anwesenheit erforderlich ist, damit der Mitarbeiter seine geschäftlichen Aufgaben auf der Reise effektiv erfüllen kann.
7. Regeln für internationale Incentive-Reisen
Abwägung: Während ein exotischer internationaler Standort einen höheren Anreizwert bietet, erhöht er die Komplexität und das Risiko im Zusammenhang mit der Compliance und Dokumentation erheblich.
Internationale Incentive-Reisen unterliegen einer strengeren Prüfung.
Bei Reisen von sieben Tagen oder weniger sind die Kosten in der Regel vollständig abzugsfähig, wenn der primäre Zweck geschäftlich ist.
Gruppenformat: internationale Reise
Ideal für: wenn die Reise ins Ausland führt
So setzen Sie es um: Prüfen Sie zuerst die Dauer der Reise. Dauert sie sieben Tage oder weniger, sind die Kosten in der Regel vollständig abzugsfähig, wenn der primäre Zweck geschäftlich ist. Überschreitet die Reise sieben aufeinanderfolgende Tage, teilen Sie die Kosten zwischen geschäftlicher und privater Zeit auf, es sei denn, der Reisende verbringt weniger als 25 % der gesamten Zeit mit nicht-geschäftlichen Aktivitäten. Beachten Sie, dass ein exotischer Standort die Komplexität und das Risiko bei Compliance und Dokumentation erhöht.
8. Persönliche Reisekosten und Umwege ausschließen
Abzugsfähig sind nur die Kosten für die Anreise zum geschäftlichen Zielort und die Rückreise.
Zusätzliche Kosten eines privaten Umwegs sind nicht abzugsfähig.
Gruppenformat: An- und Rückreise zum Geschäftsort
Ideal für: wenn private Umwege aus den Kosten herausgehalten werden sollen
So setzen Sie es um: Rechnen Sie nur die Fahrt zum geschäftlichen Zielort und die Rückreise an. Wenn ein Mitarbeiter aus persönlichen Gründen einen Umweg macht, sind die zusätzlichen Kosten dieses Umwegs nicht abzugsfähig. Dazu gehören Reise, Unterkunft und Mahlzeiten am privaten Zwischenstopp. Der abzugsfähige Anteil der Transportkosten entspricht den Kosten für den Direktflug zum Geschäftsort und zurück.
9. Die Falle der "unangemessenen" oder "übertriebenen" Kosten vermeiden
Das Finanzamt verlangt, dass abzugsfähige Ausgaben unter den gegebenen Umständen nicht 'unangemessen oder übertrieben' sein dürfen. Der Punkt wirkt vor allem bei Unterkünften und Verpflegungspauschalen, wenn unnötiger Luxus über das hinausgeht, was für eine effektive Geschäftsabwicklung erforderlich ist.
Eine Buchung in der teuersten Präsidentensuite kann als übertrieben gelten, wenn Standard-Executive-Suiten für Besprechungszwecke ausreichen würden.
Gruppenformat: Unterkünfte und Verpflegungspauschalen
Ideal für: Wenn Luxusausgaben steuerlich angreifbar wirken könnten
So setzen Sie es um: Prüfen Sie jede Ausgabe daran, ob sie unter den gegebenen Umständen erforderlich ist. Vermeiden Sie unnötigen Luxus, der über das für die effektive Geschäftsabwicklung Nötige hinausgeht. Wählen Sie bei Unterkünften und Verpflegungspauschalen eine angemessene Lösung, wenn Standard-Optionen für den Zweck ausreichen.
10. Nicht abzugsfähige Geschenke und Unterhaltung
Incentive-Reisen gelten in der Regel nicht als Geschenke. Wenn die Reise jedoch hauptsächlich der Erholung oder Belustigung dient, ohne wesentliche geschäftliche Aktivitäten, kann sie als steuerpflichtiger Sachbezug für den Mitarbeiter behandelt werden oder die gesamte Ausgabe kann für das Unternehmen als nicht abzugsfähig eingestuft werden.
Aktivitäten auf der Reise, die unter 'Unterhaltung' fallen, wie organisierte Golfausflüge oder private Konzerte, müssen vom Unternehmen bezahlt werden, sind aber in der Regel keine abzugsfähigen Betriebsausgaben.
Gruppenformat: Die gesamte Reise oder einzelne Unterhaltungsaktivitäten
Ideal für: Wenn die Reise vor allem Erholung, Belustigung oder Unterhaltung enthält
So setzen Sie es um: Stellen Sie sicher, dass die Reise nicht hauptsächlich der Erholung oder Belustigung dient. Planen Sie wesentliche geschäftliche Aktivitäten ein, wenn die Ausgabe steuerlich sauber bleiben soll. Behandeln Sie Unterhaltung wie organisierte Golfausflüge oder private Konzerte als vom Unternehmen zu zahlende Kosten, rechnen Sie aber nicht in der Regel mit abzugsfähigen Betriebsausgaben.
Compliance bei Naboo begründen
Eine erfolgreiche Steuerkonformität bei Mitarbeiter-Incentive-Reisen beruht auf der Integration von drei Kern-Organisationselementen. Führungskräfte und Finanzteams müssen eine robuste Umsetzung in diesem Rahmen gewährleisten:
1. Absicht (Vorbereitung der Reise)
In dieser Phase geht es um die Definition von Zweck und Zielen. Dazu gehört die Erstellung aller Rechtfertigungsdokumente, bevor Geld ausgegeben wird.
- Quantifizierbare Leistungsziele festlegen, die an die Teilnahme gebunden sind.
- Eine detaillierte, geschäftsbezogene Agenda erstellen (mindestens 60 % Geschäftszeit anstreben).
- Ein formelles Memo der Geschäftsleitung erstellen, das die geschäftliche Notwendigkeit des Ortes und des Zeitpunkts darlegt.
2. Durchführung (Während der Reise)
Dies beinhaltet die präzise Durchführung der Reise gemäß Planung und die Dokumentation der Realität.
- Eine strikte Einhaltung der Geschäftsagenda muss gewährleistet sein.
- Besprechungsprotokolle und Anwesenheitslisten müssen täglich erfasst werden.
- Digitale Tools nutzen, um Belege sofort nach dem Kauf zu erfassen.
3. Überprüfung (Nachbereitung der Reise)
Dieser entscheidende Schritt umfasst die Organisation der Nachweise und die Berechnung des endgültig abzugsfähigen Betrags.
Für Unternehmen, die ein groß angelegtes Belohnungsprogramm planen, ist es entscheidend, Event-Ideen für Teams zu finden, die den Geschäftsnutzen maximieren und gleichzeitig die steuerliche Prüfung minimieren.
- 50 % abzugsfähige Mahlzeiten von 100 % abzugsfähigen Geschäftsausgaben trennen (z. B. Miete von Konferenzräumen).
- Alle nicht abzugsfähigen persönlichen Ausgaben (Reisen des Ehepartners, Freizeitaktivitäten) identifizieren und entfernen.
- Alle Nachweise (Agenden, Belege, Leistungsmetriken) für mindestens sieben Jahre archivieren und aufbewahren.
Szenario: Das Dreieck am Beispiel eines Führungskräfte-Retreats
Ein Technologieunternehmen, Acme Software, plant ein viertägiges Retreat im bayerischen Allgäu für seine 20 Top-Produktmanager, um die Roadmap für Q3 zu finalisieren. Das Ziel ist strategische Ausrichtung und kritische Entscheidungsfindung.
Absicht: Der CEO legt fest, dass 70 % der geplanten Reisezeit in strukturierten Workshops verbracht werden müssen. Leistungsmetriken umfassen die erfolgreiche Erstellung von drei finalisierten Q3-Projekt-Chartern.
Durchführung: Das Team hält sich an den Zeitplan: 9 Uhr bis 16 Uhr tägliche Workshops. Das Mittagessen wird gemeinsam im Konferenzbereich eingenommen, um Ausfallzeiten zu minimieren. Die Teammitglieder nutzen eine einzige Spesen-App, um alle Belege für Unterkunft, Workshop-Material und Transport sofort zu fotografieren.
Überprüfung: Das Finanzteam überprüft die Workshop-Protokolle und die finalen Projekt-Charter und bestätigt das Geschäftsergebnis. Kosten für Ehepartner werden separat ausgewiesen. Die Kosten für eine nicht-geschäftliche Wanderung, die am letzten Nachmittag geplant war, werden nicht anerkannt, aber die Hauptkosten für Reise und Unterkunft werden abgezogen, da der geschäftliche Zweck rigoros eingehalten und dokumentiert wurde.
ROI messen: Mehr als nur der Steuervorteil
Während die Maximierung der Abzüge wichtig ist, liegt der wahre Wert von Mitarbeiter-Incentive-Reisen in ihrem Einfluss auf das Geschäftsergebnis. Die Erfolgsmessung erfordert die Verfolgung sowohl der finanziellen Effizienz als auch der operativen Ergebnisse.
Typische Fehler bei der Umsetzung von Abzügen
Führungskräfte tappen oft in diese drei Fallen, wenn sie Incentive-Reisen strukturieren:
- Vage Agenden: Einen Zeitplan erstellen, der weiche Formulierungen wie "Zeit für Team-Kollaboration" anstelle von "Q2-Leistungsüberprüfung und Prognose-Workshop" verwendet. Wenn die Agenda keine spezifischen Geschäftsziele enthält, untergräbt dies das Kriterium des primären Zwecks.
- Vermischung von Geldern: Mitarbeitern erlauben, Firmenkarten für persönliche Ausgaben zu verwenden, ohne eine sofortige, klare Trennung. Dies verwässert die Spesenabrechnung und erschwert die Nachbereitung der Reise.
- Nachträgliche Rechtfertigung: Mit der Erstellung des Rechtfertigungs-Memos oder der Agenda bis zur Steuererklärung warten. Das Finanzamt erwartet, dass der geschäftliche Zweck vor Antritt der Reise definiert und dokumentiert wird.
Das Verständnis dieser Nuancen ist für jede Führungskraft, die Unternehmensleistungen verwaltet, von entscheidender Bedeutung. Um weitere Einblicke in die Optimierung von Geschäftsabläufen zu erhalten, klicken Sie hier.
Locations für Steuerregeln für Incentive-Reisen
Der Veranstaltungsort entscheidet, welche Ideen für Incentive-Reisen überhaupt funktionieren. Jede der folgenden Optionen ist mit einem passenden Naboo Veranstaltungsort verknüpft.
Hotel mit Tagungsräumen
Ein Hotel mit Tagungsräumen eignet sich für diese Themen, weil Sie betriebliche Abläufe klar trennen und dokumentieren können, etwa beim Leistungsbezug herstellen und bei der Belegpflicht für Ausgaben. So lassen sich geschäftliche Anteile sauber von privaten Bestandteilen abgrenzen, was bei Incentive-Reisen besonders wichtig ist.
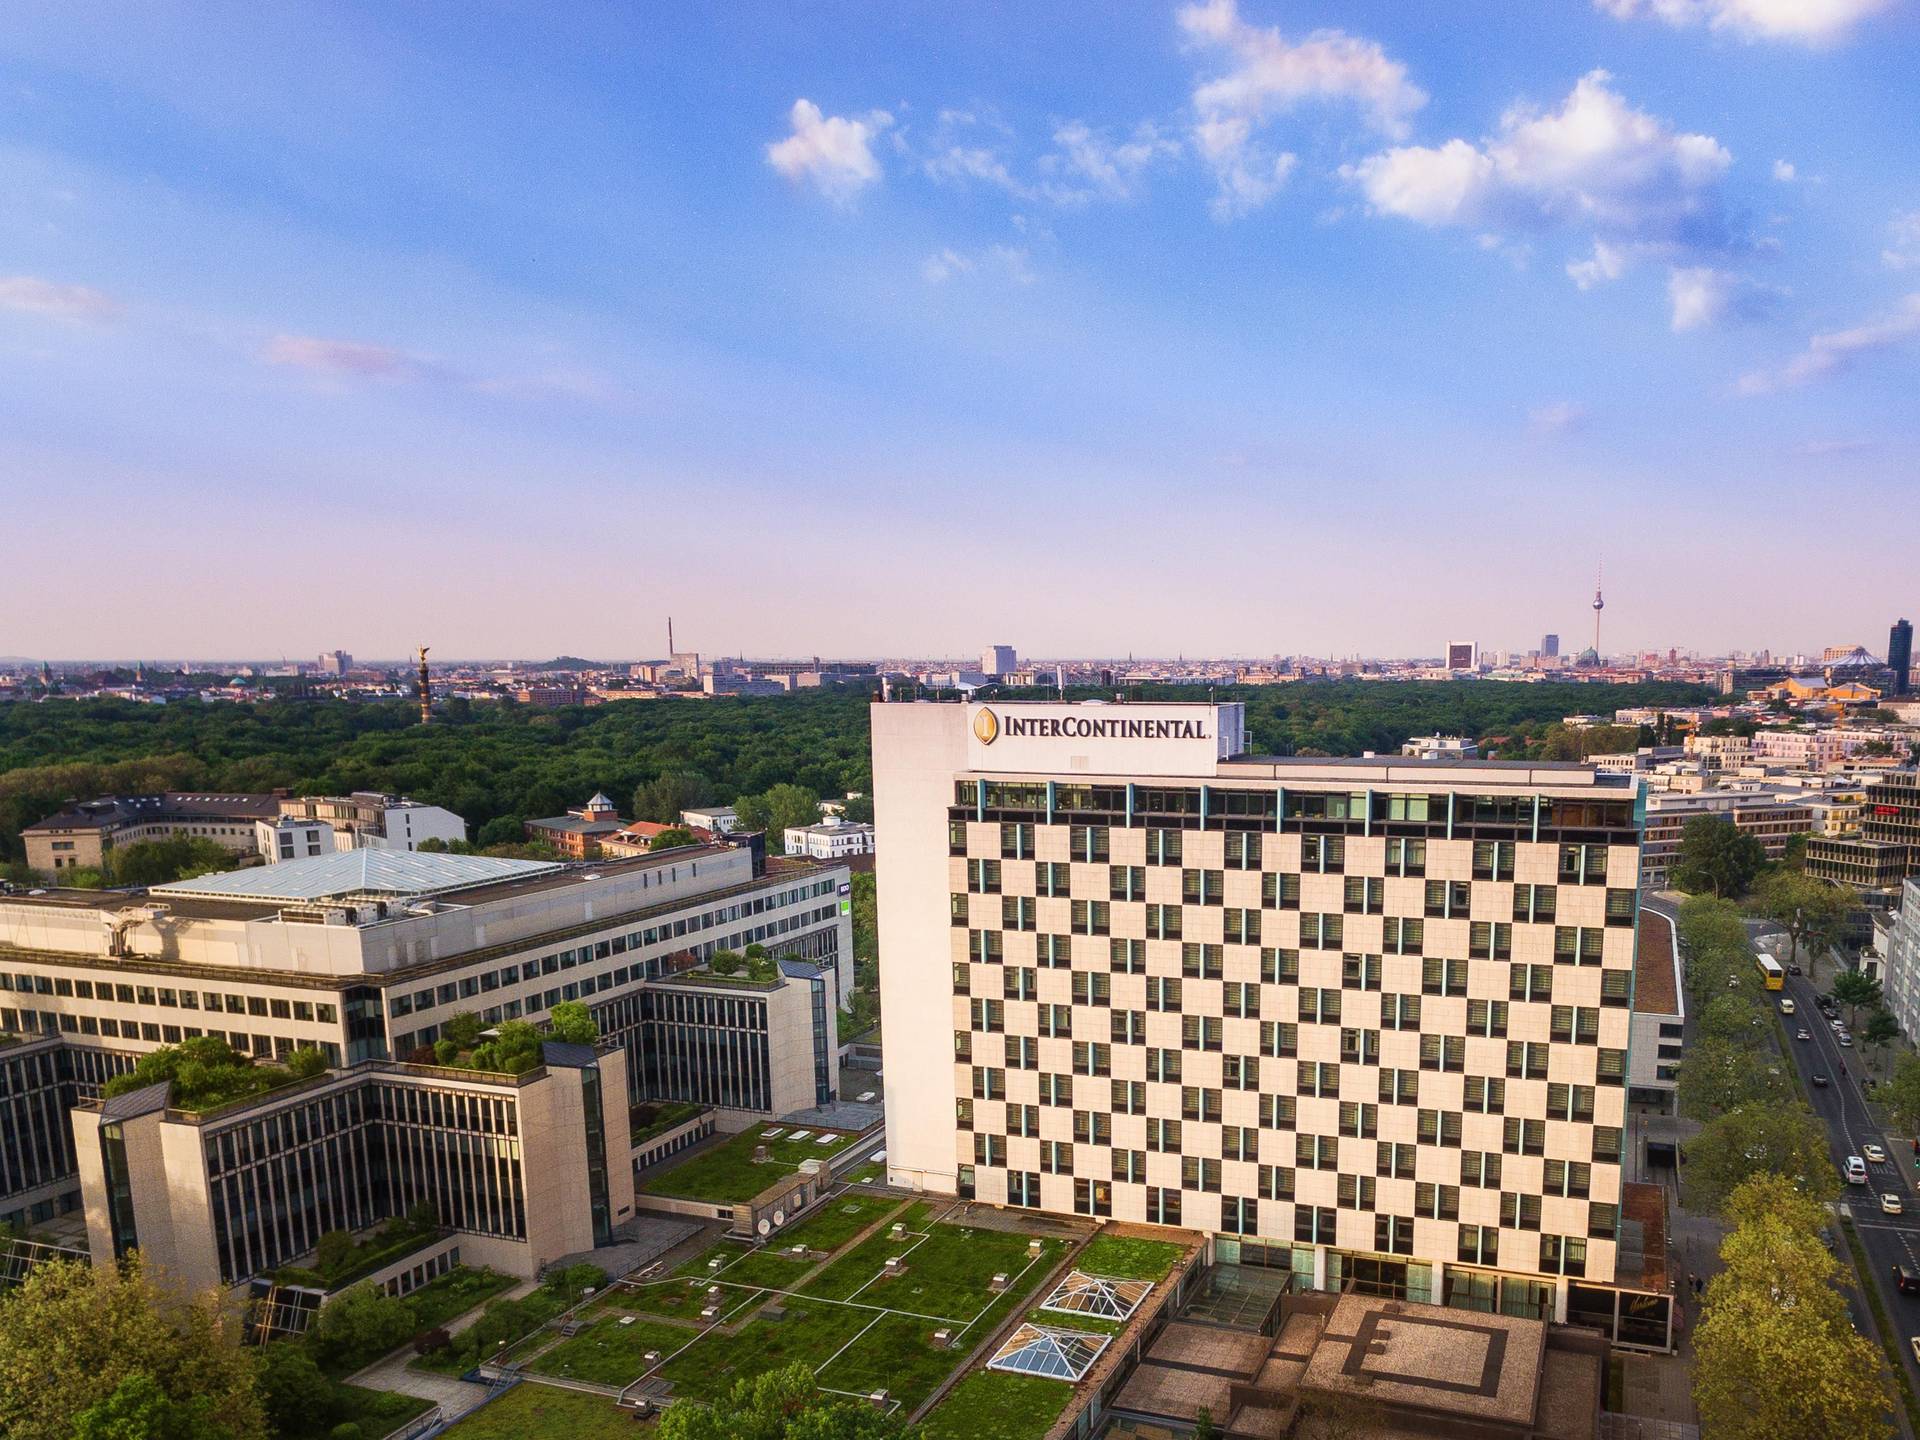
InterContinental Berlin ist ein Hotel mit Tagungsräumen in Berlin, Berlin. Es bietet Räume für Konferenzen und Meetings sowie 558 Gästezimmer und eignet sich damit für geschäftliche Veranstaltungen mit Übernachtung.
Eventlocation mit Bankettfläche
Für Incentive-Reisen mit überwiegend betrieblichem Zweck eignet sich eine Eventlocation mit Bankettfläche, weil Sie dort den Leistungsbezug klar herstellen und Bewirtung sowie Programm sauber trennen können. Gerade bei der 50-%-Regel für Bewirtungskosten hilft eine klare Raum- und Ablaufstruktur, damit die Zuordnung der Ausgaben nachvollziehbar bleibt.
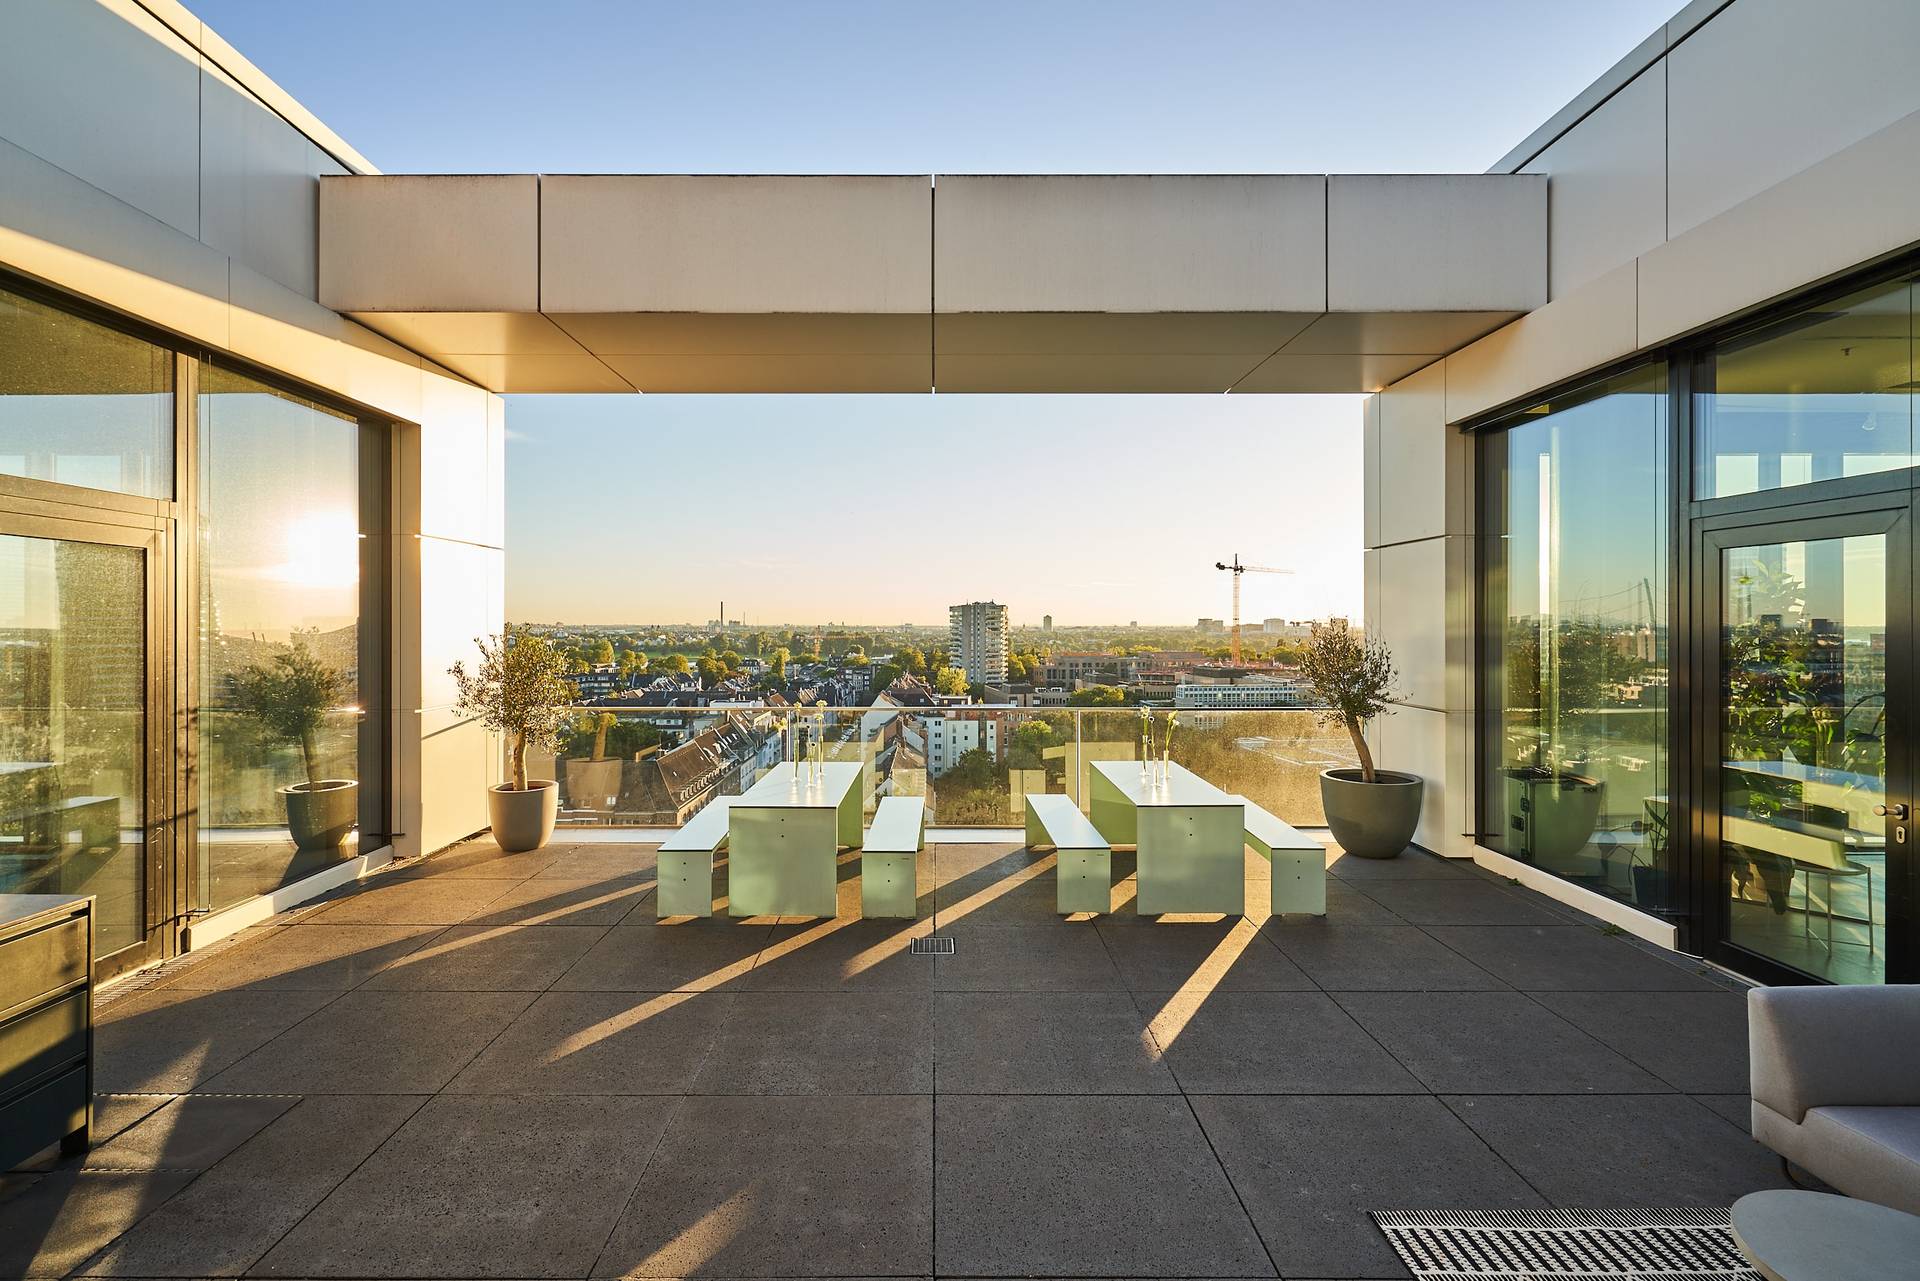
Kreisler Frankfurt ist eine Eventlocation mit Bankettfläche in Frankfurt am Main, Hessen. Der Ort bietet Räume für Firmenevents, Besprechungen und Veranstaltungen sowie eine Dachterrasse und zwei Meetingräume. Die Flächen lassen sich je nach Gruppengröße nutzen.
Privates Anwesen für Incentive-Gruppen
Ein privates Anwesen für Incentive-Gruppen passt besonders gut, wenn Sie den überwiegenden betrieblichen Zweck klar halten und den Leistungsbezug jeder Ausgabe sauber dokumentieren. Die ruhige, abgeschirmte Umgebung unterstützt konzentrierte Programmpunkte statt privater Ablenkung, und die getrennte Erfassung von Begleitpersonenkosten bleibt in einem kleinen Rahmen leichter nachvollziehbar.
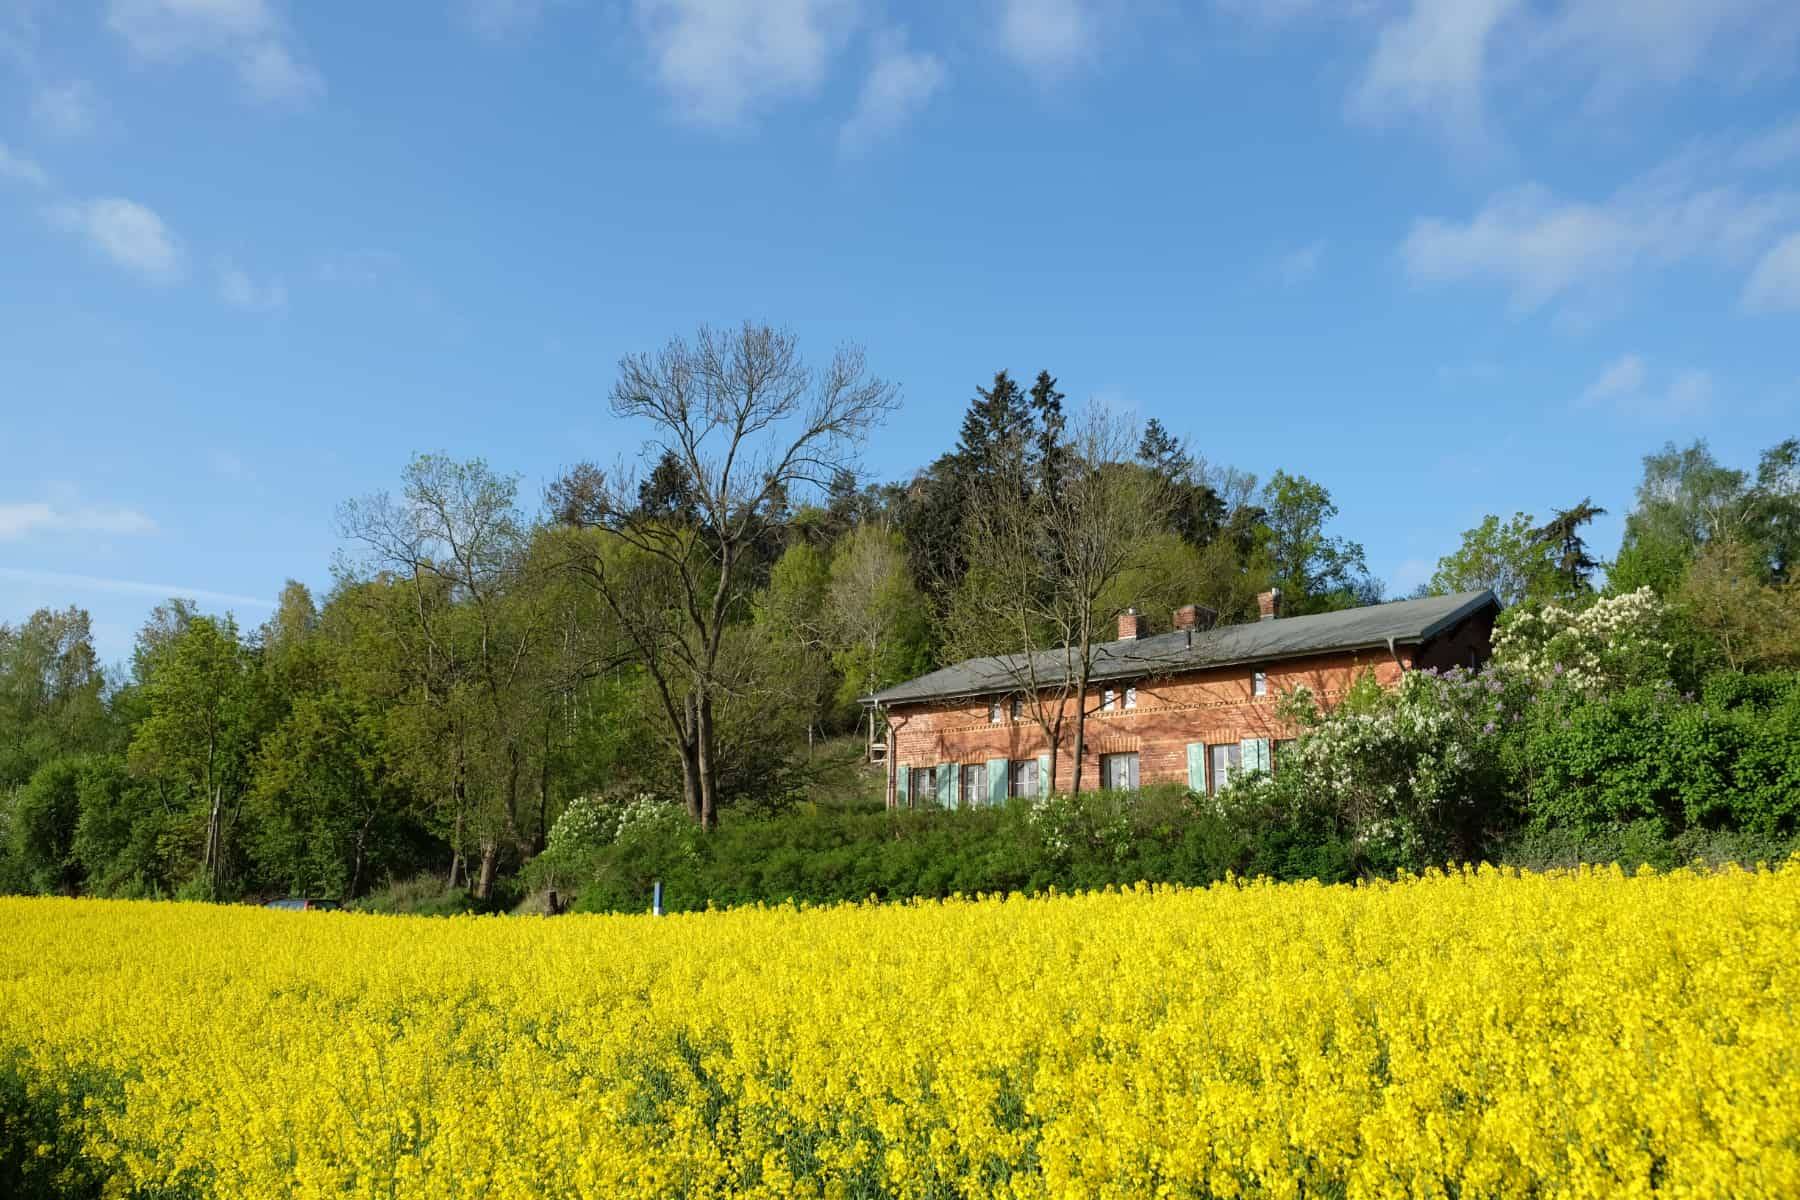
Landhaus Fredenwalde ist ein Landhaus in Gerswalde in Brandenburg, auf dem Land in der Uckermark. Das Haus liegt am Rand von Groß Fredenwalde und bietet eine ruhige, naturnahe Umgebung für Gruppen bis zu 12 Personen.
Häufig gestellte Fragen
Welche Steuerregeln gelten für Incentive-Reisen im Unternehmen?
Eine Incentive-Reise ist nur dann steuerlich abziehbar, wenn sie betrieblich veranlasst und notwendig ist. Der Hauptzweck muss geschäftlich sein, und die Dokumentation muss den Zusammenhang mit der Geschäftstätigkeit klar belegen.
Wie wähle ich die richtige Incentive-Reise aus?
Wählen Sie ein Format, bei dem der betriebliche Anlass im Vordergrund steht und der private Anteil den Gesamtcharakter nicht bestimmt. Wenn Sie den Abzug von Reise- und Unterkunftskosten stützen wollen, sollte die geplante Arbeitszeit klar geschäftlich geprägt sein.
Wie setze ich eine Incentive-Reise steuerlich sauber um?
Halten Sie den geschäftlichen Zweck klar fest und dokumentieren Sie die Agenda mit Tagesabläufen, Start- und Endzeiten sowie den Themen der Geschäftsbesprechungen. Bewahren Sie für alle Unterkunftskosten und für jede einzelne Geschäftsausgabe über 75 Euro Belege auf und vermerken Sie Betrag, Zeit, Ort und geschäftlichen Zweck.
Wie groß darf eine Gruppe bei einer Incentive-Reise sein?
Die Größe der Gruppe ist in den Regeln nicht als feste Zahl vorgegeben. Entscheidend ist, dass der betriebliche Zweck klar im Vordergrund steht und die Dokumentation den geschäftlichen Charakter der Reise trägt.
Wie gehe ich mit Remote- oder Hybrid-Teams bei Incentive-Reisen um?
Auch bei Remote- oder Hybrid-Teams gilt: Der Anreiz muss an klare Leistungsziele gekoppelt sein, etwa an bestimmte vierteljährliche Verkaufsziele oder den Abschluss einer neuen Zertifizierung. Dokumentieren Sie den direkten Zusammenhang zwischen Zielerreichung und Reise sowie den geschäftlichen Nutzen für die zukünftige Produktivität und Leistung.
Was muss ich bei internationalen Incentive-Reisen beachten?
Bei internationalen Incentive-Reisen ist die Compliance- und Dokumentationsprüfung strenger. Bei Reisen von sieben Tagen oder weniger sind die Kosten in der Regel vollständig abzugsfähig, wenn der primäre Zweck geschäftlich ist; überschreitet die Reise sieben aufeinanderfolgende Tage, müssen Sie die Kosten zwischen geschäftlicher und privater Zeit aufteilen, es sei denn, der Reisende verbringt weniger als 25 % der gesamten Zeit mit nicht-geschäftlichen Aktivitäten.